
ประกันภัยที่จำเป็นสำหรับคลังสินค้า: เจ้าของโกดัง ผู้เช่า และผู้ให้บริการโลจิสติกส์ต้องมีกรมธรรม์อะไรบ้าง
สรุปสั้นสำหรับผู้ที่รีบ
ธุรกิจคลังสินค้าและผู้ให้บริการโลจิสติกส์ที่รับฝากสินค้าของลูกค้า โดยทั่วไปต้องพิจารณากรมธรรม์ 3 ฉบับที่ทำหน้าที่ต่างกันและใช้แทนกันไม่ได้
- ประกันภัยความเสี่ยงภัยทรัพย์สิน (Industrial All Risks: IAR) คุ้มครองตัวสต็อกสินค้า รวมถึงสินค้าที่รับฝากไว้ จากภัยภายนอก เช่น ไฟไหม้ น้ำท่วม ไฟฟ้าลัดวงจร
- ประกันภัยความรับผิดของผู้รับฝากทรัพย์ (Bailee's Liability) คุ้มครองความรับผิดต่อสินค้าของลูกค้าที่เสียหายจากความผิดพลาดในการปฏิบัติงาน เช่น รถโฟล์คลิฟท์ชนกองสินค้า สินค้าตกหล่นระหว่างยก
- ประกันภัยความรับผิดต่อบุคคลภายนอก (Public Liability: PL) คุ้มครองความรับผิดต่อคนนอกและทรัพย์สินของคนนอก เช่น ไฟลามไปบ้านข้างเคียง ผู้มาติดต่อได้รับบาดเจ็บ
ส่วนจะต้องมีครบทั้ง 3 ฉบับหรือไม่ ขึ้นอยู่กับว่าคุณ เป็นเจ้าของคลัง เช่าคลัง หรือเข้าไปบริหารคลังของผู้อื่น
ธุรกิจแบบไหนที่ควรอ่านบทความนี้
บทความนี้เขียนสำหรับทุกธุรกิจที่ดูแลหรือเก็บรักษาสินค้าของบุคคลอื่น ได้แก่
- ผู้ให้บริการโลจิสติกส์แบบครบวงจร (Third-Party Logistics: 3PL)
- ผู้ให้บริการจัดเก็บและกระจายสินค้า (Distribution Center / Fulfillment)
- ผู้ให้เช่าพื้นที่คลังสินค้าที่รับดูแลสินค้าด้วย
- ผู้ประกอบการที่รับจ้างเข้าไปบริหารจัดการคลังสินค้าในสถานที่ของลูกค้า
- คลังสินค้าในเขตปลอดอากร (Free Zone) และคลังสินค้าทัณฑ์บน (Bonded Warehouse)
หลายธุรกิจมีหลายรูปแบบพร้อมกัน เช่น เช่าโกดังของตัวเองหนึ่งแห่ง และรับบริหารคลังให้ลูกค้าอีกหลายแห่ง ซึ่งสามารถจัดโครงสร้างประกันแยกตามแต่ละสถานที่ได้ โดยไม่ต้องซื้อความคุ้มครองซ้ำซ้อน
ความเสี่ยงหลักของธุรกิจรับฝากสินค้า
ก่อนเลือกกรมธรรม์ ควรเข้าใจก่อนว่าความเสียหายในคลังสินค้ามาจากไหนได้บ้าง
- ภัยภายนอกที่ควบคุมไม่ได้ เช่น เพลิงไหม้ ไฟฟ้าลัดวงจร น้ำท่วม พายุ แผ่นดินไหว ท่อประปาแตก
- การโจรกรรม ทั้งการงัดแงะจากภายนอก
- อุบัติเหตุจากการปฏิบัติงาน เช่น รถโฟล์คลิฟท์ชนชั้นวางหรือกองสินค้า สินค้าตกหล่นระหว่างยกและเคลื่อนย้าย การจัดเก็บผิดวิธีจนสินค้าเสียหาย
- ความรับผิดต่อบุคคลภายนอก เช่น ไฟลุกลามไปยังอาคารหรือบ้านเรือนข้างเคียง ผู้มาติดต่อหรือคนขับรถส่งของได้รับบาดเจ็บในพื้นที่
- ความรับผิดตามสัญญาต่อเจ้าของสินค้า สัญญารับฝากสินค้าหลายฉบับกำหนดวงเงินที่คลังต้องชดใช้ต่อครั้งไว้ชัดเจน ตัวเลขนี้คือข้อมูลสำคัญที่สุดในการกำหนดวงเงินความคุ้มครอง
นอกจากนี้ ตามประมวลกฎหมายแพ่งและพาณิชย์ว่าด้วยการรับฝากทรัพย์ ผู้รับฝากที่ได้รับค่าตอบแทนและประกอบอาชีพรับฝากทรัพย์ ถูกคาดหวังให้ใช้ความระมัดระวังสูงกว่าบุคคลทั่วไป ธุรกิจคลังสินค้าจึงมีภาระความรับผิดต่อสินค้าของลูกค้ามากกว่าที่หลายคนคิด
กรมธรรม์ที่ 1: ประกันภัยความเสี่ยงภัยทรัพย์สิน (Industrial All Risks: IAR)
สต็อกสินค้าที่ลูกค้าไว้วางใจนำมาฝาก คือหัวใจของธุรกิจคลังสินค้า กรมธรรม์ประกันภัยความเสี่ยงภัยทรัพย์สินคุ้มครองตัวสต็อกสินค้า ไม่ว่าจะเป็นสินค้าของผู้เอาประกันภัยเอง หรือสินค้าที่รับฝากไว้ในฐานะผู้รักษาทรัพย์ (Stock Held in Trust and/or on Commission) จากอุบัติภัยที่เกิดจากปัจจัยภายนอกซึ่งอยู่นอกเหนือการควบคุม เช่น
- เพลิงไหม้ ฟ้าผ่า การระเบิด
- ไฟฟ้าลัดวงจร
- น้ำท่วม พายุ แผ่นดินไหว และภัยธรรมชาติอื่น
- ท่อประปาแตก น้ำรั่วไหล
- การโจรกรรมที่มีร่องรอยงัดแงะ (ตามเงื่อนไขกรมธรรม์)
กรณีเป็นเจ้าของอาคาร กรมธรรม์นี้ยังขยายความคุ้มครองไปถึงตัวอาคาร ระบบประกอบอาคาร เครื่องจักร ชั้นวางสินค้า และอุปกรณ์ต่างๆ ได้ในฉบับเดียว
จุดที่มักพลาด: หลายธุรกิจเข้าใจว่าประกันอัคคีภัยทั่วไปที่ทำไว้คุ้มครองเฉพาะทรัพย์สินของตัวเอง ทำให้ไม่ได้ระบุสินค้าที่รับฝากไว้ในกรมธรรม์ เมื่อเกิดเหตุจึงเคลมส่วนของสินค้าลูกค้าไม่ได้ ควรตรวจสอบให้แน่ใจว่ากรมธรรม์ระบุความคุ้มครองสินค้าที่รับฝากไว้อย่างชัดเจน
กรมธรรม์ที่ 2: ประกันภัยความรับผิดของผู้รับฝากทรัพย์ (Bailee's Liability)
ในขณะที่ประกันภัยความเสี่ยงภัยทรัพย์สินคุ้มครองภัยจากปัจจัยภายนอก กรมธรรม์ประกันภัยความรับผิดของผู้รับฝากทรัพย์จะเข้ามาอุดช่องว่างเรื่อง ความผิดพลาดจากการปฏิบัติงาน (Operational Negligence) ของพนักงานผู้เอาประกันภัยเอง ตัวอย่างที่พบบ่อยในคลังสินค้า
- รถโฟล์คลิฟท์ชนกองสินค้าหรือชั้นวางจนสินค้าเสียหาย
- สินค้าตกหล่นระหว่างการยก ขนถ่าย และเคลื่อนย้าย
- การจัดเรียงหรือจัดเก็บผิดวิธีจนสินค้าเสียหาย
จุดเด่นที่สำคัญมาก: กรมธรรม์ประเภทนี้สามารถระบุสถานที่เอาประกันภัยได้หลายแห่งรวมไว้ในฉบับเดียว ทั้งคลังของตัวเองและคลังของลูกค้าที่เข้าไปบริหาร ทำให้ทุกไซต์งานได้รับความคุ้มครองภายใต้เงื่อนไขเดียวกัน บริหารจัดการง่าย และประหยัดกว่าการแยกทำทีละแห่ง
วงเงินความคุ้มครองควรกำหนดให้สอดคล้องกับวงเงินที่คุณรับผิดต่อลูกค้าตามสัญญารับฝากสินค้า ไม่ควรต่ำกว่าภาระที่คุณต้องจ่ายจริง
กรมธรรม์ที่ 3: ประกันภัยความรับผิดต่อบุคคลภายนอก (Public Liability: PL)
กรมธรรม์นี้คุ้มครองความรับผิดตามกฎหมาย กรณีเกิดอุบัติเหตุที่ทำให้บุคคลภายนอกบาดเจ็บ เสียชีวิต หรือทรัพย์สินของบุคคลภายนอกเสียหาย ซึ่งมีสาเหตุมาจากความบกพร่องของสถานที่ หรือความประมาทเลินเล่อของผู้เอาประกันภัยและพนักงาน ภายในสถานที่และระยะเวลาที่เอาประกันภัย รวมถึงค่าใช้จ่ายและค่าธรรมเนียมทางกฎหมายที่บริษัทประกันภัยยินยอมเป็นลายลักษณ์อักษร
ข้อควรเข้าใจที่สำคัญที่สุด: ประกันภัยความรับผิดต่อบุคคลภายนอก ไม่คุ้มครองสินค้าของลูกค้าที่ฝากเก็บไว้ในคลัง เพราะสินค้าที่อยู่ในความดูแลของผู้เอาประกันภัย (Care, Custody and Control) เป็นข้อยกเว้นมาตรฐานของกรมธรรม์ประเภทนี้ ดังนั้นหากรถโฟล์คลิฟท์ชนกองสินค้าลูกค้า ต้องใช้ประกันภัยความรับผิดของผู้รับฝากทรัพย์คุ้มครองแทน
ตารางเปรียบเทียบ: กรมธรรม์ไหนคุ้มครองอะไร
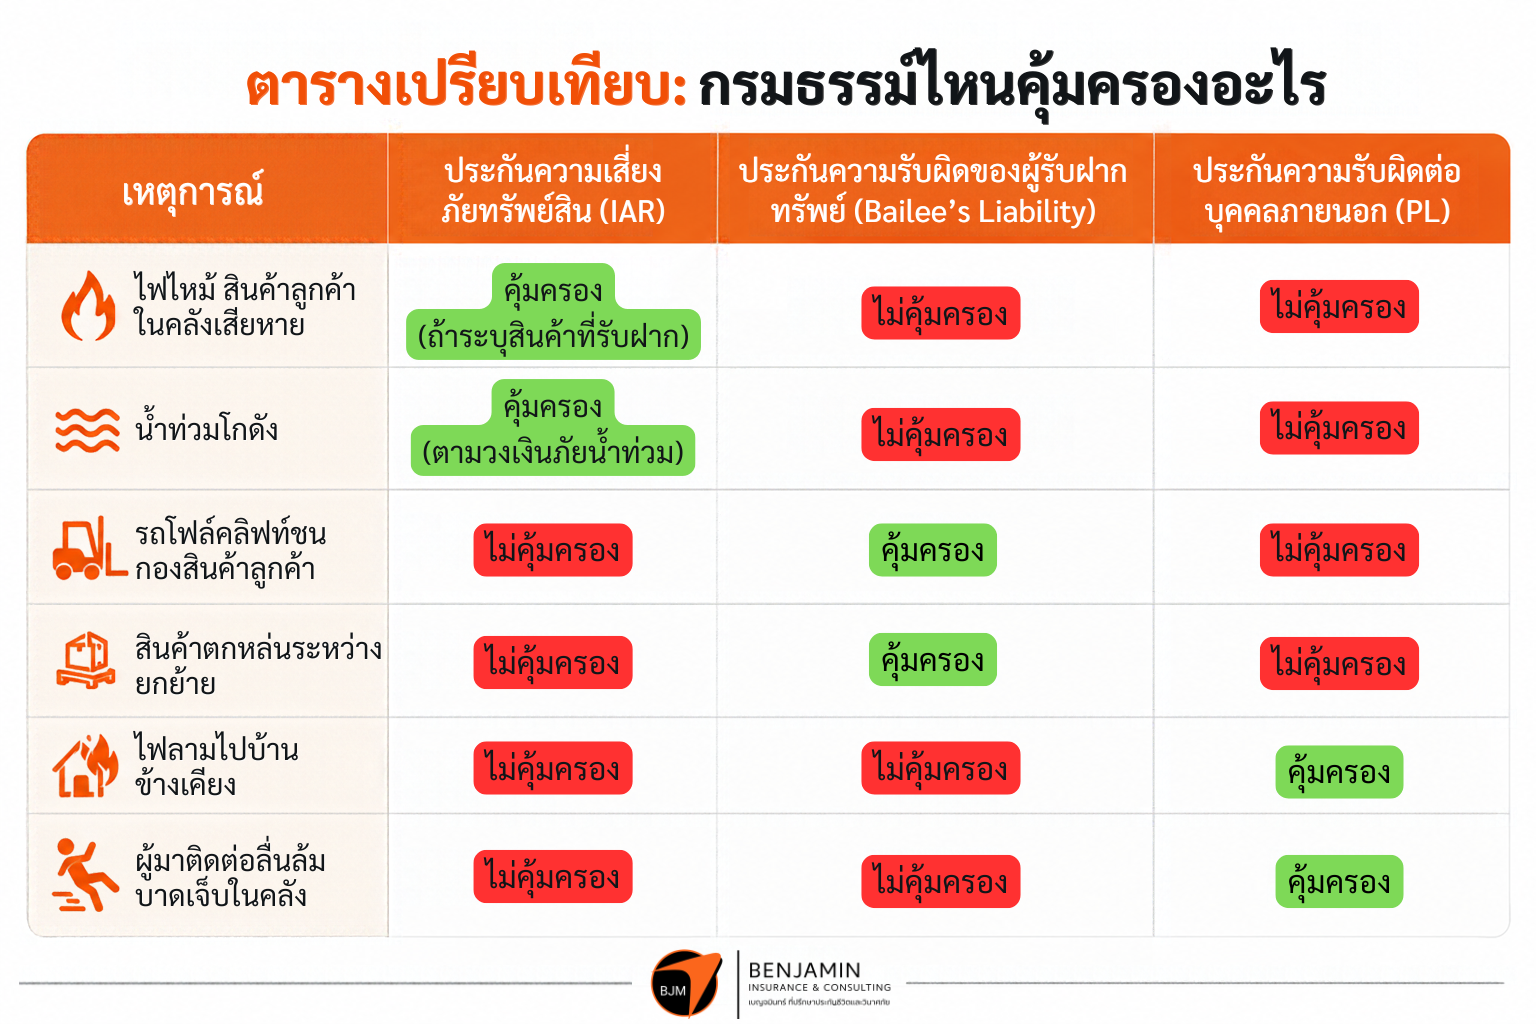
**ตารางนี้เป็นแนวทางทั่วไป ความคุ้มครองจริงขึ้นอยู่กับเงื่อนไขและข้อยกเว้นของกรมธรรม์แต่ละฉบับ
จัดโครงสร้างประกันตามลักษณะการใช้สถานที่
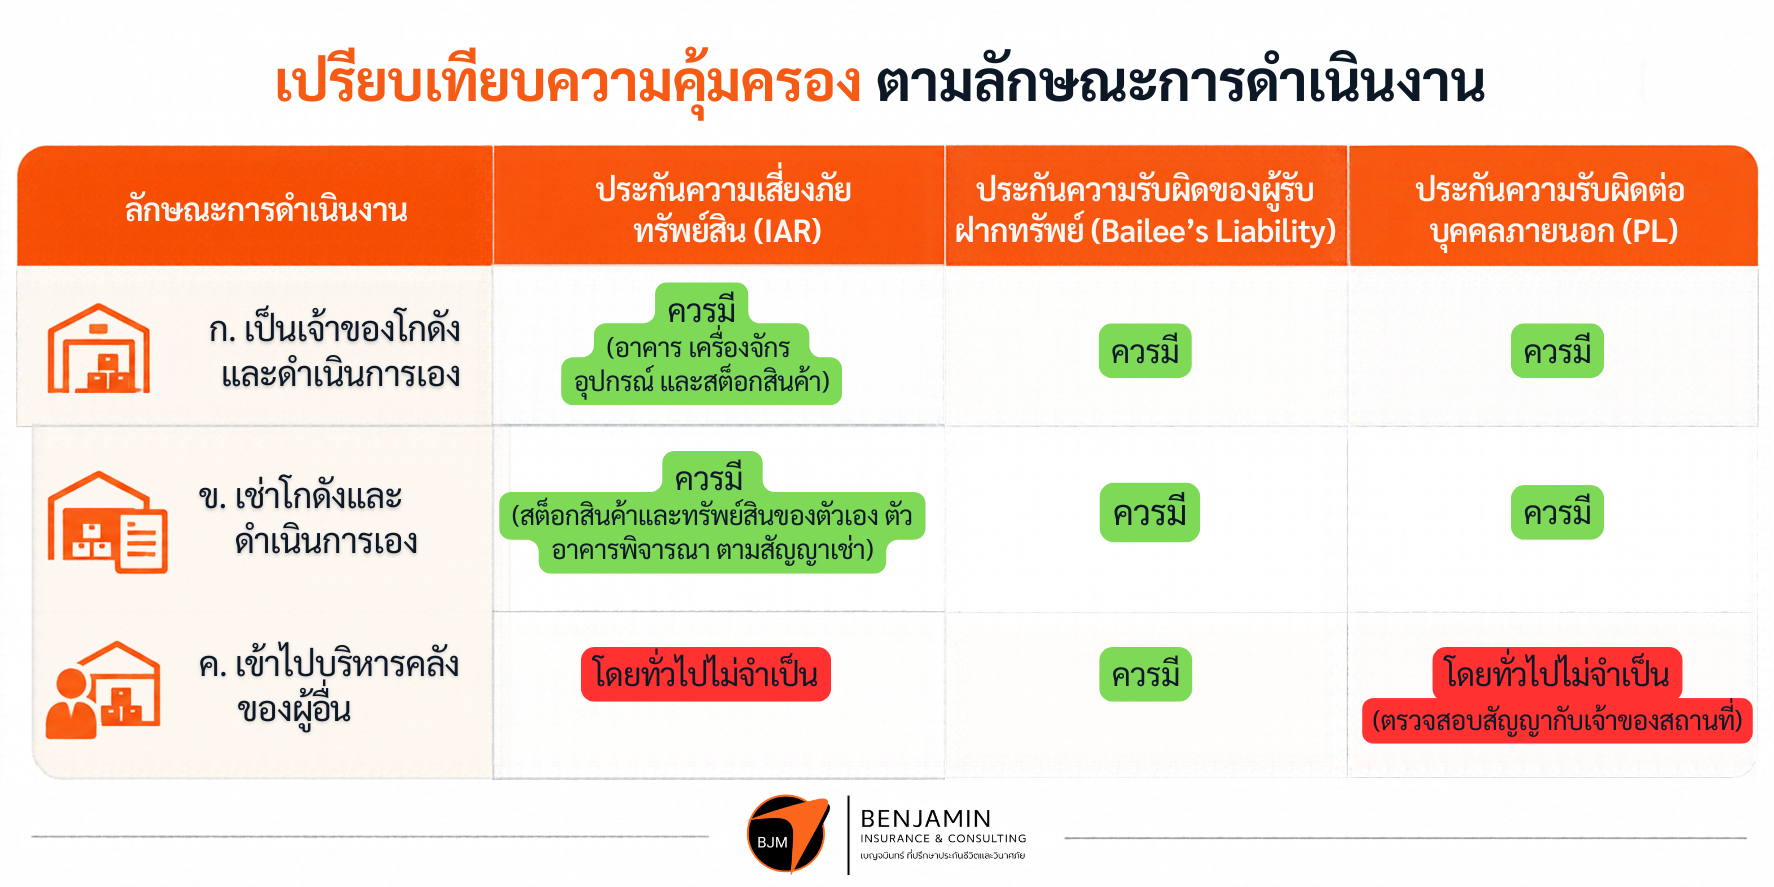
กรณี ก. เป็นเจ้าของโกดังและดำเนินการเอง
ควรมีครบทั้ง 3 กรมธรรม์ โดยประกันภัยความเสี่ยงภัยทรัพย์สินควรครอบคลุมทั้งตัวอาคาร เครื่องจักร อุปกรณ์ และสต็อกสินค้า (รวมสินค้าที่รับฝาก) ส่วนประกันภัยความรับผิดของผู้รับฝากทรัพย์และประกันภัยความรับผิดต่อบุคคลภายนอก ทำหน้าที่คุ้มครองความรับผิดต่อสินค้าของลูกค้าและต่อบุคคลภายนอกตามลำดับ
กรณี ข. เช่าโกดังและดำเนินการเอง
ควรมีครบทั้ง 3 กรมธรรม์เช่นกัน แต่ประกันภัยความเสี่ยงภัยทรัพย์สินเน้นคุ้มครองสต็อกสินค้าและทรัพย์สินของผู้เช่าเอง ส่วนตัวอาคารต้อง ตรวจสอบสัญญาเช่าก่อน ว่าใครรับผิดชอบการทำประกัน เพื่อไม่ให้ซื้อความคุ้มครองซ้ำซ้อน
ประเด็นที่ผู้เช่าโกดังควรตรวจสอบในสัญญาเช่า
- เจ้าของอาคารทำประกันภัยตัวอาคารไว้แล้วหรือไม่ และใครเป็นผู้รับภาระเบี้ยประกัน
- สัญญาเช่าระบุความรับผิดชอบของผู้เช่าต่อความเสียหายของตัวอาคารไว้อย่างไร
- สิทธิในการไล่เบี้ย (Subrogation): หากเกิดไฟไหม้จากความประมาทของผู้เช่า บริษัทประกันภัยของเจ้าของอาคารที่จ่ายค่าสินไหมไปแล้ว อาจมาเรียกเงินคืนจากผู้เช่าได้ ถ้าค่าเช่าที่จ่ายอยู่รวมเบี้ยประกันอาคารไว้แล้ว ผู้เช่าควรเจรจาให้ผู้เช่ามีชื่อเป็นผู้เอาประกันภัยร่วม หรือขอให้เจ้าของอาคาร สละสิทธิ์ในการไล่เบี้ย (Waiver of Subrogation) กับผู้เช่า เพราะผู้เช่าได้ร่วมจ่ายเบี้ยผ่านค่าเช่าไปแล้ว ข้อนี้ช่วยลดความเสี่ยงทางกฎหมายและภาระทางการเงินของผู้เช่าได้อย่างมาก
เบญจมินทร์ช่วยตรวจสอบเงื่อนไขความรับผิดชอบต่ออาคารในสัญญาเช่าโกดังให้ โดยไม่มีค่าใช้จ่าย
กรณี ค. เข้าไปบริหารคลังสินค้าของผู้อื่น
โดยทั่วไปต้องการเพียงประกันภัยความรับผิดของผู้รับฝากทรัพย์ เพราะตัวอาคารและความรับผิดต่อบุคคลภายนอกในสถานที่นั้นเป็นภาระของเจ้าของสถานที่อยู่แล้ว กรมธรรม์นี้จึงเพียงพอสำหรับคุ้มครองความผิดพลาดจากการปฏิบัติงานของทีมคุณเอง และรวมทุกไซต์งานไว้ในฉบับเดียวได้
อย่างไรก็ตาม ควรตรวจสอบสัญญากับเจ้าของสถานที่ว่ามีข้อกำหนดให้ผู้บริหารจัดการต้องทำประกันภัยเพิ่มเติม หรือรับผิดชอบเรื่องใดเป็นพิเศษหรือไม่
กรณีมีหลายรูปแบบพร้อมกัน
คลังที่เป็นเจ้าของหรือเช่าเองมีครบทั้ง 3 กรมธรรม์ ส่วนคลังของผู้อื่นที่เข้าไปบริหารให้รวมไว้ในประกันภัยความรับผิดของผู้รับฝากทรัพย์ฉบับเดียวกัน โครงสร้างนี้ให้ความคุ้มครองครบถ้วนโดยไม่ซ้ำซ้อน
จุดที่ทำให้เคลมไม่ได้หรือได้ไม่เต็ม ที่ธุรกิจคลังสินค้าควรรู้
จากประสบการณ์ดูแลเคลมของเบญจมินทร์ ปัญหาส่วนใหญ่ไม่ได้เกิดจากการไม่มีประกัน แต่เกิดจากการมีประกันที่ไม่ตรงกับความเสี่ยงจริง
- ทำทุนประกันสต็อกต่ำกว่ามูลค่าจริง สต็อกในคลังเปลี่ยนแปลงตลอดเวลา หากทุนประกันต่ำกว่ามูลค่าสินค้าจริงในวันเกิดเหตุ อาจถูกเฉลี่ยความเสียหายและได้รับค่าสินไหมไม่เต็ม ควรกำหนดทุนประกันจากมูลค่าสต็อกสูงสุด หรือสอบถามรูปแบบกรมธรรม์ที่แจ้งมูลค่าสต็อกเป็นรายเดือน
- ไม่ได้ระบุสินค้าที่รับฝากในกรมธรรม์ทรัพย์สิน ทำให้คุ้มครองเฉพาะทรัพย์สินของตัวเอง
- เข้าใจว่าประกันภัยความรับผิดต่อบุคคลภายนอกคุ้มครองสินค้าลูกค้า ซึ่งไม่คุ้มครอง
- วงเงินภัยน้ำท่วมและภัยธรรมชาติต่ำกว่าที่ต้องการ หลายกรมธรรม์กำหนดวงเงินจำกัดเฉพาะภัยธรรมชาติแยกไว้ คลังในพื้นที่เสี่ยงน้ำท่วมควรตรวจสอบตัวเลขนี้เป็นพิเศษ
- สินค้าหายโดยไม่มีร่องรอยงัดแงะ หรือหายจากการยักยอกของพนักงาน โดยทั่วไปไม่อยู่ในความคุ้มครองโจรกรรมของประกันทรัพย์สิน หากเป็นความเสี่ยงสำคัญ ควรพิจารณาประกันภัยการทุจริตของพนักงาน (Fidelity Guarantee) เพิ่มเติม
- วงเงินรับผิดตามสัญญากับลูกค้าสูงกว่าวงเงินประกัน ส่วนต่างนี้คือเงินที่ธุรกิจต้องจ่ายเอง
- ไม่ได้ตรวจสอบสิทธิประโยชน์ BOI หรือสถานะคลังสินค้าทัณฑ์บน สินค้าที่ได้รับยกเว้นภาษีอากรมีผลต่อส่วนได้เสียที่เอาประกันภัยได้ (Insurable Interest) และวิธีประเมินมูลค่าความเสียหาย
ข้อมูลที่ต้องเตรียมเพื่อขอใบเสนอราคาประกันคลังสินค้า
- ลักษณะการครอบครองของแต่ละคลัง (เป็นเจ้าของ เช่า หรือเข้าไปบริหารให้ผู้อื่น) พร้อมที่ตั้งและขนาดพื้นที่
- ประเภทสินค้าที่รับฝาก และมูลค่าสต็อกสูงสุด ณ แต่ละสถานที่
- สถานะสิทธิประโยชน์ BOI หรือคลังสินค้าทัณฑ์บนของสินค้าที่รับฝากทุกแบรนด์
- วงเงินความรับผิดต่อผู้ฝากสินค้าตามสัญญาปัจจุบัน (ถ้ามี) เช่น วงเงินต่อครั้งหรือต่อความเสี่ยง
- สัญญาเช่าโกดัง (กรณีเช่า) เพื่อให้เบญจมินทร์ตรวจสอบโดยไม่มีค่าใช้จ่าย
- รายชื่อและที่ตั้งไซต์งานทั้งหมดที่เข้าไปบริหารคลังให้ผู้อื่น
- รายละเอียดการปฏิบัติงานหลัก เช่น การใช้รถโฟล์คลิฟท์ การยกและเคลื่อนย้ายสินค้า
- มาตรการป้องกันภัย เช่น ระบบดับเพลิงและสปริงเกอร์ กล้องวงจรปิด ระบบรักษาความปลอดภัย
คำถามที่พบบ่อยเกี่ยวกับประกันคลังสินค้า
ประกันอัคคีภัยของโกดังคุ้มครองสินค้าของลูกค้าที่ฝากไว้หรือไม่? คุ้มครองเฉพาะเมื่อกรมธรรม์ระบุความคุ้มครองสินค้าที่รับฝากไว้ในฐานะผู้รักษาทรัพย์ (Stock Held in Trust) หากไม่ได้ระบุ กรมธรรม์อาจคุ้มครองเฉพาะทรัพย์สินของผู้เอาประกันภัยเอง
รถโฟล์คลิฟท์ชนสินค้าลูกค้าในคลัง ประกันอะไรคุ้มครอง? ประกันภัยความรับผิดของผู้รับฝากทรัพย์ (Bailee's Liability) เป็นกรมธรรม์ที่ออกแบบมาสำหรับความผิดพลาดจากการปฏิบัติงานลักษณะนี้ ประกันทรัพย์สินและประกันภัยความรับผิดต่อบุคคลภายนอกโดยทั่วไปไม่คุ้มครองกรณีนี้
ประกันภัยความรับผิดต่อบุคคลภายนอก (PL) คุ้มครองสินค้าในคลังไหม? ไม่คุ้มครอง สินค้าที่อยู่ในความดูแลของผู้เอาประกันภัยเป็นข้อยกเว้นมาตรฐาน PL คุ้มครองเฉพาะคนนอกและทรัพย์สินของคนนอก เช่น ผู้มาติดต่อหรือบ้านข้างเคียง
เช่าโกดังต้องทำประกันตัวอาคารเองหรือไม่? ขึ้นอยู่กับสัญญาเช่า หากเจ้าของอาคารทำประกันไว้แล้วและเก็บเบี้ยรวมในค่าเช่า ผู้เช่าไม่ควรซื้อซ้ำ แต่ควรเจรจาขอให้เจ้าของอาคารสละสิทธิ์ในการไล่เบี้ยกับผู้เช่า เพื่อป้องกันการถูกเรียกเงินคืนหากเกิดเหตุจากความประมาทของผู้เช่า
รับบริหารคลังให้ลูกค้าหลายแห่ง ต้องทำประกันกี่ฉบับ? สามารถรวมทุกไซต์งานไว้ในประกันภัยความรับผิดของผู้รับฝากทรัพย์ฉบับเดียวได้ โดยระบุสถานที่เอาประกันภัยทั้งหมดในกรมธรรม์
ประกันคลังสินค้าคุ้มครองน้ำท่วมหรือไม่? ประกันภัยความเสี่ยงภัยทรัพย์สินโดยทั่วไปคุ้มครองภัยน้ำท่วม แต่มักมีวงเงินจำกัดเฉพาะภัยธรรมชาติแยกไว้ ควรตรวจสอบว่าวงเงินนี้เพียงพอกับมูลค่าสต็อกจริง โดยเฉพาะคลังในพื้นที่เสี่ยง
ควรกำหนดวงเงินประกันภัยความรับผิดของผู้รับฝากทรัพย์เท่าไร? ควรอ้างอิงจากวงเงินที่ธุรกิจรับผิดต่อลูกค้าตามสัญญารับฝากสินค้า เช่น วงเงินชดใช้ต่อครั้ง และพิจารณามูลค่าสินค้าที่อาจเสียหายได้ในเหตุการณ์เดียว
สินค้าหายจากพนักงานยักยอก ประกันคลังสินค้าคุ้มครองไหม? โดยทั่วไปไม่อยู่ในความคุ้มครองโจรกรรมของประกันทรัพย์สิน หากเป็นความเสี่ยงสำคัญของธุรกิจ ควรพิจารณาประกันภัยการทุจริตของพนักงาน (Fidelity Guarantee) เพิ่มเติม
ทำไมต้องวางโครงสร้างประกันคลังสินค้ากับเบญจมินทร์
เบญจมินทร์ (Benjamin Insurance & Consulting) เป็นนายหน้าประกันภัยที่ดูแลธุรกิจขนส่งและโลจิสติกส์มากว่า 30 ปี และเป็นที่ปรึกษาด้านประกันภัยให้สมาคมขนส่งสินค้าภาคอีสานมากว่า 20 ปี จุดแข็งของเราไม่ได้อยู่ที่การขายกรมธรรม์ แต่อยู่ที่การดูแลเมื่อเกิดเหตุ
- วางโครงสร้างความคุ้มครองตามการใช้งานจริง แยกตามแต่ละสถานที่ ไม่ซื้อซ้ำซ้อน ไม่มีช่องโหว่
- ตรวจสอบสัญญาเช่าโกดังและสัญญารับฝากสินค้าให้ฟรี เพื่อหาภาระความรับผิดที่ซ่อนอยู่
- ดูแลเคลมตั้งแต่วันแรกที่เกิดเหตุ ประสานงานกับบริษัทประกันภัยและผู้ประเมินความเสียหาย จนได้รับค่าสินไหมทดแทน
ปรึกษาเบญจมินทร์เรื่องประกันคลังสินค้าได้ที่ โทร 0866667290 หรือ Line: @benjamin
บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้น มิใช่กรมธรรม์ประกันภัยหรือข้อเสนอราคาอย่างเป็นทางการ ความคุ้มครองจริงขึ้นอยู่กับเงื่อนไขและข้อยกเว้นของกรมธรรม์แต่ละฉบับ
พร้อมให้เบญจมินทร์ดูแลคุณแล้วหรือยัง?
ให้เราเป็นทีมบริหารความเสี่ยงของคุณ