
ประกันโรงงาน: ประกันอัคคีภัย vs ประกันเสี่ยงภัยทรัพย์สิน (IAR) และ ความรับผิดต่อบุคคลภายนอก ต่างกันอย่างไร
ประกันโรงงานแบบไหนที่คุ้มครองจริง
เมื่อพูดถึงประกันโรงงาน เจ้าของกิจการส่วนใหญ่มักซื้อ "ประกันอัคคีภัย" แล้วคิดว่าครอบคลุมทุกอย่าง แต่เมื่อเกิดเหตุจริง เช่น ของถูกขโมยแบบงัดแงะ เครื่องจักรถูกรถโฟล์คลิฟท์ชน หรือน้ำท่วมโกดังสต๊อก หลายครั้งกลับพบว่ากรมธรรม์ไม่จ่าย
ปัญหาไม่ใช่บริษัทประกันเบี้ยวเสมอไป แต่เป็นเพราะเลือกกรมธรรม์ไม่ตรงกับความเสี่ยงตั้งแต่ต้น บทความนี้เป็นคู่มือประกันโรงงานและประกันทรัพย์สิน อธิบายความต่างระหว่างประกันอัคคีภัยกับประกันความเสี่ยงภัยทรัพย์สิน (IAR) และทำไมโรงงานควรมีประกันความรับผิดต่อบุคคลภายนอก (Public Liability) ควบคู่กัน โดยเน้นเรื่องการคุ้มครองสต๊อกสินค้าซึ่งเป็นจุดที่เคลมมีปัญหาบ่อยที่สุด
ประกันอัคคีภัยโรงงาน: คุ้มครองเฉพาะภัยที่ระบุชื่อ
ประกันอัคคีภัยเป็นกรมธรรม์แบบ ระบุภัย (Named Perils) คือจ่ายเฉพาะภัยที่เขียนไว้ในกรมธรรม์เท่านั้น ภัยไหนไม่ได้ระบุ ถือว่าไม่คุ้มครอง
ภัยหลักตามกรมธรรม์มาตรฐาน
- ไฟไหม้
- ฟ้าผ่า
- การระเบิดของแก๊สที่ใช้เพื่ออยู่อาศัย
- ภัยจากอากาศยานหรือวัตถุที่ตกจากอากาศยาน
ภัยที่ซื้อเพิ่มได้ (ภัยเพิ่มพิเศษ) เช่น ภัยลมพายุ ภัยน้ำท่วม ภัยแผ่นดินไหว ภัยลูกเห็บ ภัยเนื่องจากน้ำ (ท่อแตก น้ำล้น) ภัยจากควัน ภัยจากยวดยานพาหนะ ภัยจลาจลนัดหยุดงาน และภัยจากการกระทำอันมีเจตนาร้าย
เหมาะกับใคร: โรงงานขนาดเล็ก ทรัพย์สินไม่ซับซ้อน ต้องการเบี้ยต่ำ หรือธนาคารกำหนดให้ทำเพื่อค้ำสินเชื่อ
ข้อจำกัดที่ต้องรู้: อุบัติเหตุทั่วไปที่ไม่ใช่ภัยในรายการ เช่น ของตกแตก เครื่องจักรถูกชน หรือโจรกรรม จะไม่ได้รับความคุ้มครอง เว้นแต่ซื้อกรมธรรม์อื่นแยก
ประกันเสี่ยงภัยทรัพย์สินแบบ All Risks (IAR): คุ้มครองทุกอย่าง ยกเว้นที่ระบุ
ประกันความเสี่ยงภัยทรัพย์สิน หรือ Industrial All Risks (IAR) เป็นกรมธรรม์แบบ สรรพภัย (All Risks) หลักคิดกลับด้านกับอัคคีภัย คือคุ้มครองความสูญเสียหรือเสียหายทางกายภาพที่เกิดจากอุบัติเหตุ ทุกกรณี ยกเว้นที่เขียนไว้ในข้อยกเว้น
นอกจากไฟไหม้และภัยธรรมชาติ IAR มักครอบคลุมเหตุที่อัคคีภัยไม่จ่าย เช่น
- โจรกรรมที่มีร่องรอยงัดแงะ
- อุบัติเหตุทั่วไป เช่น รถยกชนชั้นวางสินค้า ของหล่นแตก
- ความเสียหายจากน้ำ ฝนสาด หรือหลังคารั่วจากเหตุไม่คาดคิด
- ค่ารื้อถอนซากและค่าใช้จ่ายสถาปนิก/วิศวกรในการสร้างใหม่ (ตามเงื่อนไขขยาย)
- เครื่องจักรหยุดชะงัก
- อุปกรณ์ไฟฟ้าเสียหายจากไฟฟ้าลัดวงจร
IAR แบ่งได้ 2 หมวด
- หมวดทรัพย์สินเสียหาย (Material Damage) คุ้มครองตัวอาคาร เครื่องจักร อุปกรณ์ และสต๊อก
- หมวดธุรกิจหยุดชะงัก (Business Interruption) ซื้อเพิ่มได้ ชดเชยกำไรที่หายไปและค่าใช้จ่ายประจำที่ยังต้องจ่ายระหว่างโรงงานหยุดผลิต
ข้อยกเว้นทั่วไป เช่น การเสื่อมสภาพตามการใช้งาน การแตกหักของเครื่องจักรจากภายใน (ต้องทำประกันเครื่องจักรแยก) สินค้าขาดหายโดยไม่ทราบสาเหตุหรือพบตอนตรวจนับ สงคราม และภัยนิวเคลียร์
เหมาะกับใคร: โรงงานขนาดกลางถึงใหญ่ มีเครื่องจักรมูลค่าสูง สต๊อกจำนวนมาก หรือต้องการความคุ้มครองที่ครบในกรมธรรม์เดียว
เปรียบเทียบประกันทรัพย์สินโรงงาน: อัคคีภัย vs IAR
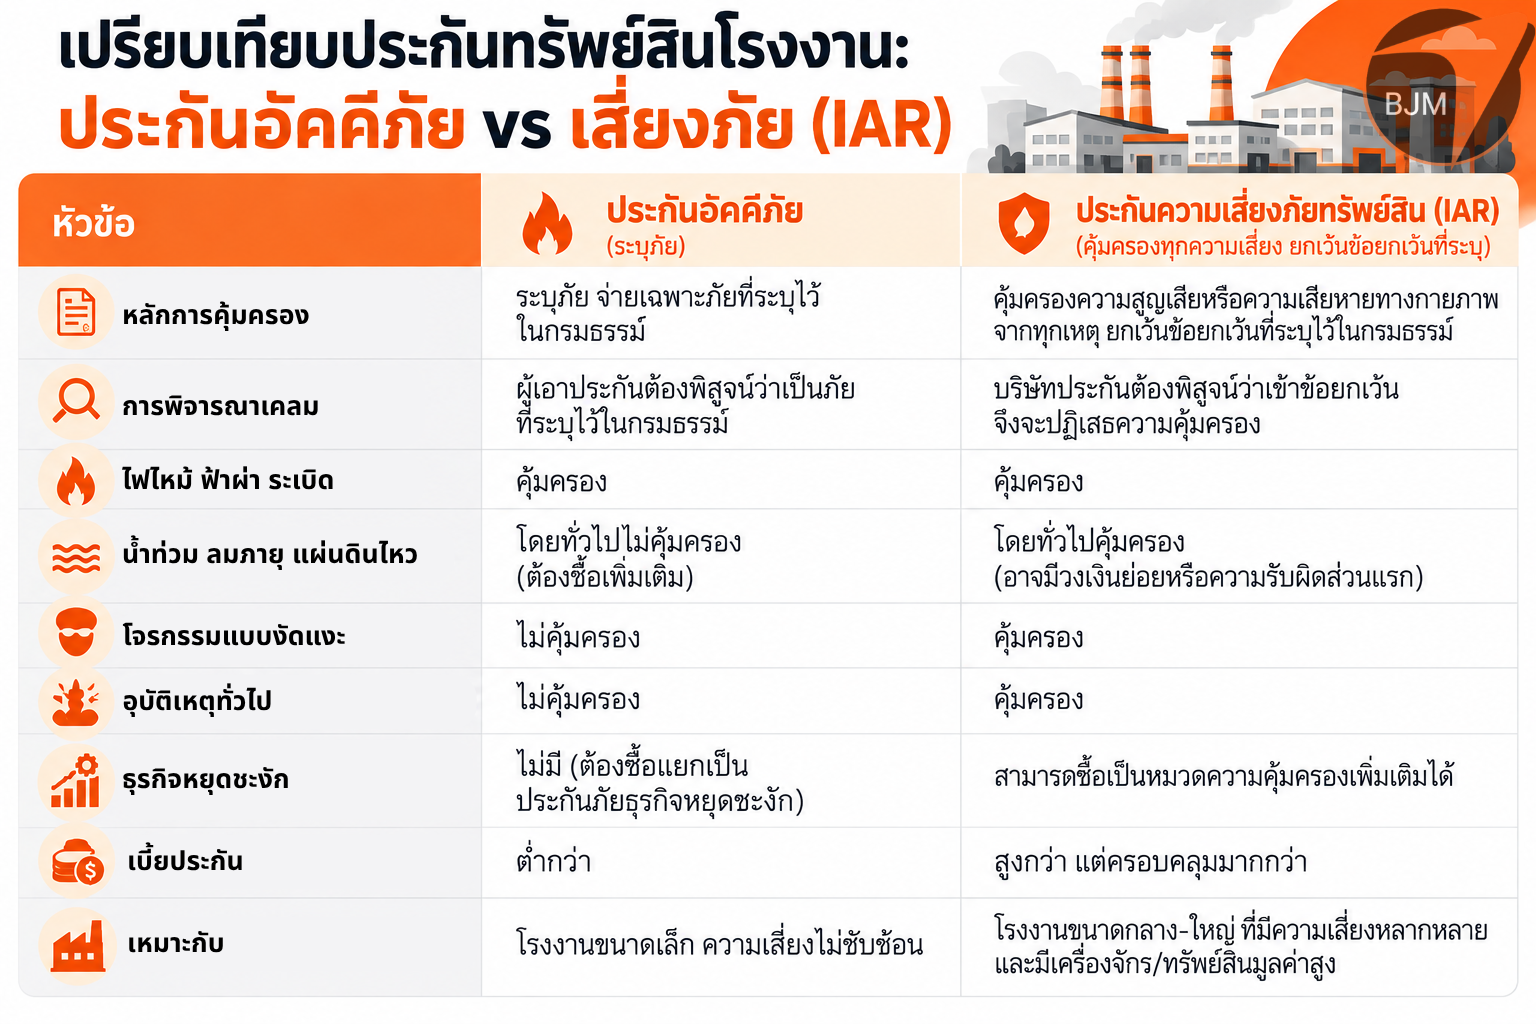
จุดที่คนมองข้ามคือ ภาระการพิสูจน์ ในกรมธรรม์ระบุภัย ผู้เอาประกันต้องแสดงว่าความเสียหายเกิดจากภัยในรายการ แต่ใน IAR หากบริษัทประกันจะปฏิเสธ บริษัทต้องชี้ให้ได้ว่าเข้าข้อยกเว้นข้อใด ซึ่งช่วยให้เจรจาเคลมได้ง่ายกว่ามาก
ประกันสต๊อกสินค้าในโรงงาน: สิ่งที่ต้องระบุให้ชัด
สต๊อกคือทรัพย์สินที่มูลค่าเปลี่ยนทุกวันและเคลมยากที่สุด ไม่ว่าจะเลือกอัคคีภัยหรือ IAR ต้องตั้งค่ากรมธรรม์ให้ถูกตั้งแต่แรก
1. ระบุประเภทสต๊อกให้ครบ วัตถุดิบ สินค้าระหว่างผลิต (WIP) สินค้าสำเร็จรูป บรรจุภัณฑ์ และอะไหล่ ควรเขียนแยกหรือรวมให้ชัดในตารางทรัพย์สิน
2. ตั้งทุนประกันตามราคาทุน สต๊อกคิดตามต้นทุนการผลิตหรือราคาซื้อ ไม่ใช่ราคาขาย หากต้องการคุ้มครองกำไรที่หายไป ให้ซื้อหมวดธุรกิจหยุดชะงักแทน
3. ระวังเงื่อนไขเฉลี่ย (Average Clause) หากทุนประกันต่ำกว่ามูลค่าจริงขณะเกิดเหตุ บริษัทประกันจะจ่ายตามสัดส่วน ตัวอย่าง: สต๊อกจริง 20 ล้านบาท ทำทุนไว้ 10 ล้านบาท เกิดความเสียหาย 4 ล้านบาท อาจได้รับเพียง 2 ล้านบาท
4. สต๊อกขึ้นลงตามฤดูกาล ใช้เงื่อนไขแจ้งยอดสต๊อกรายเดือน (Stock Declaration) หรือขยายความคุ้มครองช่วงสต๊อกสูงสุด แทนการทำทุนเท่ายอดสูงสุดทั้งปี จะช่วยประหยัดเบี้ยและไม่โดนเฉลี่ย
5. สต๊อกนอกโรงงาน สินค้าในคลังเช่า หน้าร้าน หรือระหว่างขนส่ง ต้องระบุสถานที่เพิ่มในกรมธรรม์ หรือทำประกันขนส่งสินค้าแยก
6. ทรัพย์สินของผู้อื่นที่อยู่ในความดูแล เช่น วัตถุดิบที่ลูกค้าส่งมาจ้างผลิต (OEM) ต้องระบุ "ทรัพย์สินที่อยู่ในความดูแลรักษา" ในกรมธรรม์ มิฉะนั้นจะเคลมไม่ได้
7. สต๊อกที่ต้องควบคุมอุณหภูมิ อาหาร ยา หรือเคมีภัณฑ์ ควรขยายความคุ้มครองการเน่าเสียจากไฟฟ้าดับหรือระบบทำความเย็นขัดข้อง
8. ข้อยกเว้นที่เจอบ่อย สต๊อกขาดหายที่พบตอนตรวจนับโดยไม่มีเหตุการณ์ชัดเจน การยักยอกโดยพนักงาน และการเสื่อมสภาพตามธรรมชาติของสินค้า
ประกันความรับผิดต่อบุคคลภายนอกสำหรับโรงงาน (Public Liability)
ประกันอัคคีภัยและประกันเสี่ยงภัยทรัพย์สิน คุ้มครอง ทรัพย์สินของโรงงานเอง แต่ถ้าเหตุที่เกิดขึ้นทำให้บุคคลภายนอกบาดเจ็บหรือทรัพย์สินของเขาเสียหาย โรงงานต้องรับผิดตามกฎหมาย ซึ่งสองกรมธรรม์แรกไม่จ่าย
ประกันความรับผิดต่อบุคคลภายนอก (Public Liability หรือ CGL) คุ้มครองค่าเสียหายที่โรงงานต้องรับผิดตามกฎหมายจากการเกิดเหตุในสถานที่หรือจากการดำเนินกิจการ รวมถึงค่าทนายและค่าใช้จ่ายในการต่อสู้คดี
ตัวอย่างเหตุการณ์ในโรงงาน
- ไฟไหม้โรงงานแล้วลามไปบ้านหรือโกดังข้างเคียง
- ผู้รับเหมา ลูกค้า หรือคนขับรถส่งของ ลื่นล้มหรือถูกของตกใส่ในพื้นที่โรงงาน
- ป้ายหรือหลังคาโรงงานพังทับรถที่จอดด้านนอก
- หม้อไอน้ำหรือถังแก๊สระเบิด สร้างความเสียหายต่อชุมชนรอบโรงงาน
ในกฎหมายไทย เจ้าของโรงเรือนต้องรับผิดหากสิ่งปลูกสร้างก่อสร้างหรือบำรุงรักษาบกพร่องจนเกิดความเสียหายต่อผู้อื่น (ป.พ.พ. มาตรา 434) และผู้ครอบครองทรัพย์อันตราย เช่น เครื่องจักรหรือสารเคมี ก็มีภาระรับผิดสูงกว่าปกติ (มาตรา 437) ความเสี่ยงนี้จึงเป็นเรื่องใกล้ตัวโรงงานมาก
ข้อควรระวังเพื่อให้เคลมผ่าน
- ทบทวนทุนประกันทุกปี โดยเฉพาะหลังขยายไลน์ผลิตหรือซื้อเครื่องจักรใหม่ เพื่อไม่ให้โดนเงื่อนไขเฉลี่ย
- เก็บบันทึกสต๊อกให้ตรวจสอบได้ ระบบ ERP ใบสั่งซื้อ ใบกำกับภาษี และรายงานตรวจนับ ควรสำรองไว้บนคลาวด์หรือนอกสถานที่ เพราะถ้าเอกสารไหม้ไปพร้อมสต๊อก การพิสูจน์มูลค่าจะยากมาก
- ปฏิบัติตามเงื่อนไขรับประกัน (Warranty) เช่น ระบบดับเพลิง สปริงเกอร์ การจัดเก็บวัตถุไวไฟ หากไม่ทำตามอาจถูกปฏิเสธทั้งเคลม
- แจ้งบริษัทประกันเมื่อการใช้อาคารเปลี่ยน เช่น เปลี่ยนจากโกดังทั่วไปเป็นที่เก็บสารเคมี
- เมื่อเกิดเหตุ แจ้งทันที ถ่ายรูปและวิดีโอก่อนเก็บกวาด ป้องกันความเสียหายเพิ่ม และอย่ารับผิดหรือตกลงชดใช้กับบุคคลภายนอกเองก่อนแจ้งบริษัทประกัน
คำถามที่พบบ่อยเกี่ยวกับประกันโรงงาน
ประกันโรงงานต้องทำอะไรบ้าง? อย่างน้อยควรมีประกันทรัพย์สิน (อัคคีภัยหรือ IAR) ที่คุ้มครองอาคาร เครื่องจักร และสต๊อก คู่กับประกัน Public Liability สำหรับความเสียหายต่อบุคคลภายนอก ส่วนพนักงานใช้กองทุนเงินทดแทน
ประกันทรัพย์สินโรงงานกับประกันอัคคีภัยต่างกันอย่างไร? ประกันอัคคีภัยคุ้มครองเฉพาะภัยที่ระบุ เช่น ไฟไหม้ ฟ้าผ่า ส่วนประกันทรัพย์สินแบบ IAR คุ้มครองทุกความเสียหายจากอุบัติเหตุ ยกเว้นที่ระบุในข้อยกเว้น
ประกันโรงงานคุ้มครองสต๊อกสินค้าไหม? คุ้มครอง หากระบุสต๊อกเป็นทรัพย์สินที่เอาประกันและตั้งทุนตามราคาทุน ควรระบุสต๊อกนอกสถานที่และสต๊อกของลูกค้าที่อยู่ในความดูแลเพิ่มด้วย
เบี้ยประกันโรงงานคิดจากอะไร? ขึ้นกับประเภทอุตสาหกรรม โครงสร้างอาคาร ระบบป้องกันอัคคีภัย ทำเล ทุนประกัน และประวัติเคลม โรงงานที่มีระบบดับเพลิงได้มาตรฐานมักได้เบี้ยที่ดีกว่า
สรุป
การเลือกประกันโรงงานให้ถูกเริ่มจากเข้าใจว่า ประกันอัคคีภัยจ่ายเฉพาะภัยที่ระบุ ส่วนประกันทรัพย์สินแบบ IAR จ่ายทุกเหตุยกเว้นที่ระบุ และทั้งสองแบบคุ้มครองแค่ทรัพย์สินของโรงงานเอง ความเสียหายต่อคนภายนอกต้องใช้ Public Liability ปิดช่องว่าง สำหรับสต๊อก สิ่งสำคัญไม่ใช่แค่ชื่อกรมธรรม์ แต่คือการตั้งทุนประกันให้ถูก ระบุประเภทและสถานที่ให้ครบ และเก็บหลักฐานให้พร้อม
ปรึกษาสำนักงานตัวแทนนายหน้าประกันภัย เบญจมินทร์
เราเป็นนายหน้าและที่ปรึกษาประกันภัยที่ดูแลลูกค้าธุรกิจมาตั้งแต่ปี 2536 จุดแข็งของเราคือการอยู่เคียงข้างลูกค้า ตอนเกิดเคลม ไม่ใช่แค่ตอนขาย เราช่วยตรวจกรมธรรม์ประกันโรงงานและประกันทรัพย์สินปัจจุบันของคุณว่ามีช่องโหว่ตรงไหน เปรียบเทียบข้อเสนอจากหลายบริษัทประกัน และดูแลการเรียกร้องค่าสินไหมจนจบ
ติดต่อเราได้ที่ LINE: @benjamin หรือ โทร: 0866667290
พร้อมให้เบญจมินทร์ดูแลคุณแล้วหรือยัง?
ให้เราเป็นทีมบริหารความเสี่ยงของคุณ