
ประกันความรับผิดผู้ขนส่ง ≠ ประกันขนส่ง
ทำไมค้น "ประกันขนส่ง" แล้วอาจไม่ได้สิ่งที่ต้องการ
การประกันภัยที่เกี่ยวข้องกับการขนส่งสินค้าสามารถจำแนกได้ 3 รูปแบบ โดยพิจารณาจากความสัมพันธ์ด้านความรับผิดชอบที่ผู้เอาประกันภัยมีต่อสินค้า
- เจ้าของผลิตภัณฑ์สินค้า — ซื้อประกันเพื่อคุ้มครองมูลค่าสินค้าของตัวเองระหว่างขนส่ง
- ผู้ให้บริการจัดการคลังสินค้าและการขนส่ง (Shipping) — ผู้บริหารจัดการกระบวนการขนส่งในภาพรวม ซึ่งอาจว่าจ้างช่วงต่อให้ผู้รับจ้างขนส่งรายอื่นดำเนินการจริงอีกทอดหนึ่ง
- ผู้รับจ้างขนส่งสินค้า — ผู้ที่ลงมือขนส่งจริงในลำดับสุดท้ายของห่วงโซ่ และเป็นผู้ที่ต้องรับผิดชอบต่อสินค้าเป็นลำดับสุดท้ายหากเกิดความเสียหายระหว่างอยู่ในความดูแล
"ประกันขนส่ง" เป็นคำกว้างที่ครอบคลุมทั้ง 3 รูปแบบ และเป็นคำที่คนค้นหาในกูเกิลมากที่สุดในกลุ่มนี้ แต่กรมธรรม์ที่แต่ละกลุ่มต้องการนั้นต่างกัน บทความนี้จะโฟกัสที่กลุ่มที่ 3 คือ ผู้รับจ้างขนส่งสินค้า เพราะเป็นกลุ่มที่แบกรับความเสี่ยงด้านความรับผิดต่อสินค้าลูกค้าโดยตรงมากที่สุด และกรมธรรม์ที่ตอบโจทย์กลุ่มนี้คือประกันความรับผิดผู้ขนส่ง (Carrier's Liability Insurance)
ภาพรวมกรมธรรม์ประกันความรับผิดผู้ขนส่ง
กรมธรรม์นี้คุ้มครองความรับผิดของผู้รับจ้างขนส่งต่อความเสียหายที่เกิดกับสินค้าของลูกค้าระหว่างอยู่ในความดูแล ไม่ว่าจะเป็นการชน พลิกคว่ำ ตกหล่นระหว่างขนถ่าย เปียกน้ำ หรือไฟไหม้ ครอบคลุมเส้นทางขนส่งภายในประเทศไทยเป็นหลัก และหลายกรมธรรม์ยังขยายอาณาเขตความคุ้มครองไปยังประเทศเพื่อนบ้านตามระยะทางที่กำหนด เช่น พม่า ลาว กัมพูชาในระยะไม่เกินหนึ่งช่วง และมาเลเซียในระยะที่ไกลกว่า ผู้ประกอบการที่มีเส้นทางขนส่งข้ามพรมแดนควรตรวจสอบขอบเขตนี้ให้ชัดเจนตั้งแต่ตอนซื้อ
การจัดกลุ่มสินค้าตามความเสี่ยง ส่งผลต่อเบี้ยประกัน
ประเภทของสินค้าที่ผู้ขนส่งรับดูแลมีผลโดยตรงต่ออัตราเบี้ยประกันภัย เพราะสินค้าแต่ละประเภทมีโอกาสเสียหายและมูลค่าความเสียหายที่ต่างกัน ตลาดประกันภัยขนส่งสินค้าในปัจจุบันจึงมักจัดกลุ่มสินค้าตามระดับความเสี่ยงออกเป็นหลายกลุ่ม ตัวอย่างเกณฑ์การแบ่งกลุ่มที่พบได้ทั่วไป (ทุนประกันเริ่มต้นเท่ากันที่ 100,000 บาทในทุกกลุ่มเพื่อให้เทียบเบี้ยกันได้ตรงๆ):
- กลุ่มความเสี่ยงต่ำ เช่น เสื้อผ้า เฟอร์นิเจอร์ สินค้าอุปโภคบริโภค ผลิตภัณฑ์การเกษตร — เบี้ยประกันอยู่ในระดับต่ำสุดของกลุ่ม
- กลุ่มสินค้าแตกหักหรือเสียหายง่าย เช่น สินค้าเทกอง เครื่องดื่มบรรจุขวดแก้ว/กระป๋อง เซรามิก กระเบื้อง เครื่องจักรและเครื่องยนต์น้ำหนักไม่เกิน 1,000 กิโลกรัม — เบี้ยสูงขึ้นมาอีกระดับ
- กลุ่มยานพาหนะเพื่อจำหน่าย เช่น รถยนต์ใหม่/มือสอง รถจักรยานยนต์ใหม่/มือสอง เครื่องจักรและรถเพื่อการเกษตร-อุตสาหกรรม
- กลุ่มอาหารสด/สัตว์เศรษฐกิจ เช่น อาหารสด อาหารทะเลสด กุ้ง หอย ปู ปลา ไก่ สิ่งมีชีวิต — เบี้ยสูงขึ้นชัดเจนเพราะความเสี่ยง
- กลุ่มของเหลว/เชื้อเพลิงบรรจุแทงค์ เช่น น้ำมันเชื้อเพลิง ของเหลว ก๊าซบรรจุแทงค์
- กลุ่มสินค้าควบคุมอุณหภูมิด้วยระบบ Cold Chain ตลอดเส้นทาง — เบี้ยสูงเนื่องจากต้องพึ่งพาอุปกรณ์ทำความเย็นทำงานต่อเนื่องไม่ให้ขาดตอน
- กลุ่มผัก ผลไม้ อาหารสด ที่มีความเสี่ยงสูงสุด (เช่น เส้นทางขนส่งไกลหรือข้ามพรมแดน) — เบี้ยสูงที่สุดในบรรดากลุ่มทั้งหมด
จะเห็นว่าที่ทุนประกันเริ่มต้นเท่ากัน เบี้ยประกันของแต่ละกลุ่มต่างกันได้หลายเท่าตัว ผู้ประกอบการขนส่งจึงควรแจ้งประเภทสินค้าที่รับขนส่งจริงให้ครบถ้วนตั้งแต่ตอนซื้อกรมธรรม์ เพราะหากสินค้าที่เสียหายจริงตกอยู่ในกลุ่มความเสี่ยงที่ไม่ได้แจ้งไว้ อาจกระทบสิทธิ์การรับค่าสินไหมได้
เงื่อนไขในสัญญาความรับผิดที่ทำกับเจ้าของสินค้า จุดที่มักถูกมองข้าม
นอกจากตัวกรมธรรม์แล้ว ผู้รับจ้างขนส่งยังมีสัญญาให้บริการขนส่งที่ทำกับเจ้าของสินค้าแต่ละราย ซึ่งมักกำหนดเงื่อนไขความรับผิดที่เข้มกว่าหรือแตกต่างจากเงื่อนไขทั่วไปในกรมธรรม์ เช่น
- การกำหนดราคาสินค้าที่เสียหายเป็นราคาคงที่ ซึ่งบางครั้งอาจสูงกว่าราคาต้นทุนหรือราคาตลาดจริงของสินค้า ทำให้ผู้ขนส่งต้องชดใช้ตามราคาที่ตกลงไว้ในสัญญา แม้จะสูงกว่ามูลค่าจริง
- สินค้าที่มีเครื่องหมายการค้าหรือสินค้าที่มีความอ่อนไหว ซึ่งสัญญาอาจกำหนดให้ผู้ขนส่งต้องชดใช้เต็มตามราคาขายปลีก แม้สินค้านั้นจะถูกยึดหรือถูกทำลายไปแล้วก็ตาม
ผู้ประกอบการขนส่งควรตรวจสอบว่าเงื่อนไขในสัญญากับลูกค้าแต่ละรายสอดคล้องกับวงเงินและเงื่อนไขที่กรมธรรม์ประกันความรับผิดผู้ขนส่งให้ความคุ้มครองไว้หรือไม่ เพราะหากสัญญากำหนดภาระที่สูงกว่าที่กรมธรรม์คุ้มครอง ส่วนต่างนั้นผู้ขนส่งจะต้องรับภาระเองทั้งหมด
ค่าเสียหายส่วนแรกและวงเงินจำกัดความรับผิดสูงสุด (Deductible & Sub-limit)
เมื่อเกิดความเสียหายจริง มีตัวเลขสองชุดในกรมธรรม์ที่กำหนดว่าผู้ขนส่งจะได้รับค่าสินไหมสุทธิเท่าไหร่ และมักถูกกำหนดไว้คู่กันในตารางเงื่อนไขเดียวกันตามประเภทภัย
- ค่าเสียหายส่วนแรก (Deductible/Excess) คือส่วนที่ผู้ขนส่งต้องรับภาระเองก่อนบริษัทประกันเริ่มจ่ายส่วนที่เหลือ มักกำหนดเป็นเปอร์เซ็นต์ของมูลค่าความเสียหาย พร้อมขั้นต่ำ ไม่ใช่ตัวเลขคงที่
- วงเงินจำกัดความรับผิดสูงสุด (Sub-limit) คือเพดานสูงสุดที่บริษัทประกันจะจ่ายสำหรับความเสียหายประเภทนั้นๆ ต่อครั้ง
ตัวอย่างตารางที่พบได้จริงในกรมธรรม์ความรับผิดผู้ขนส่ง ซึ่งนำสองค่านี้มาผสมกันตามประเภทภัย (ตัวเลขสมมติเพื่อประกอบความเข้าใจ):
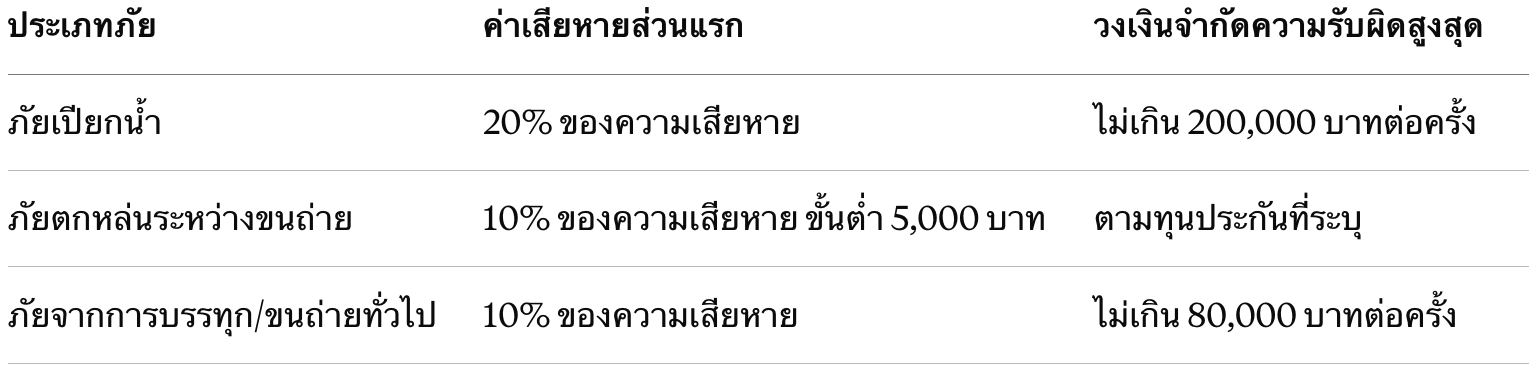
จะเห็นว่าทั้งค่าเสียหายส่วนแรกและ sub-limit ไม่ได้เป็นตัวเลขเดียวทั้งกรมธรรม์ แต่แยกตามประเภทภัยและทำงานร่วมกัน ผู้ประกอบการขนส่งที่ไม่อ่านตารางนี้ให้ละเอียดตั้งแต่ตอนซื้อ อาจประเมินภาระที่ตัวเองต้องรับผิดชอบเมื่อเกิดเหตุจริงผิดพลาดได้ง่าย โดยเฉพาะเมื่อความเสียหายจริงตกอยู่ในภัยที่ทั้งเปอร์เซ็นต์ส่วนแรกสูงและ sub-limit ต่ำพร้อมกัน
การบริหารจัดการสินค้าภายหลังเกิดความเสียหาย
เมื่อเกิดความเสียหายแล้ว สิ่งที่ตัดสินว่าผู้ขนส่งจะเจอส่วนต่างมากหรือน้อย ไม่ได้จบแค่ตัวเลขค่าเสียหายส่วนแรกและ sub-limit ในกรมธรรม์ แต่ยังขึ้นอยู่กับวิธีบริหารจัดการสินค้าที่เสียหายหลังจากนั้น ตั้งแต่การแยกสินค้าที่เสียหายออกจากสินค้าปกติเพื่อไม่ให้ความเสียหายลุกลาม การประเมินมูลค่าความเสียหายอย่างเป็นธรรม ไปจนถึงการจัดการส่วนที่เหลือ (ซาก) ที่ยังพอมีมูลค่าในตัวเอง
ในส่วนของซาก หากขายได้ราคาสูงและรวดเร็ว บริษัทประกันมักนำมูลค่าที่ขายได้มาหักลดยอดความเสียหายสุทธิ ทำให้ส่วนต่างที่ผู้ขนส่งต้องรับภาระเองไม่ว่าจะเป็นส่วนเกินวงเงินหรือส่วนที่ต้องชดเชยลูกค้าเพิ่มเติม แคบลงตามไปด้วย ในทางกลับกัน หากปล่อยให้กระบวนการล่าช้า มูลค่าซากมักลดลงเรื่อยๆ ตามเวลา โดยเฉพาะสินค้าที่เสื่อมสภาพเร็วหรือมีเงื่อนไขด้านความปลอดภัยเฉพาะทาง ยิ่งล่าช้ายิ่งเสียโอกาสได้ราคาที่ดี และยังเกิดต้นทุนแฝง เช่น ค่าจัดเก็บ ค่าขนย้ายซ้ำ ที่กัดกินส่วนต่างของผู้ขนส่งเพิ่มขึ้นไปอีก
เคสตัวอย่างจริง
มีเคสหนึ่งที่ผู้รับจ้างขนส่งรายหนึ่งรับขนส่งสินค้าประเภทอาหารสัตว์จากโรงงานต้นทางไปยังโรงงานปลายทางของลูกค้า ระหว่างทางสินค้าบางส่วนเปียกน้ำเสียหาย ซึ่งอยู่ในความรับผิดชอบของผู้ขนส่งตามสัญญาให้บริการ กรมธรรม์ความรับผิดผู้ขนส่งของผู้ให้บริการรายนี้จึงเข้ามาคุ้มครองความรับผิดที่มีต่อลูกค้าเจ้าของสินค้า
ความซับซ้อนของเคสนี้อยู่ที่การประเมินมูลค่าความเสียหาย เพราะสินค้าที่เปียกน้ำมีเงื่อนไขด้านความปลอดภัยเฉพาะ (เช่น ต้องหยุดใช้และเว้นระยะก่อนนำสัตว์เข้าสู่กระบวนการต่อไป) ทำให้ต้องพิจารณาราคาสินค้าจากหลายช่องทางประกอบกัน ทั้งราคาหน้าร้านตัวแทนจำหน่าย ราคาขายปลีกออนไลน์ และราคาสำหรับผู้ซื้อรายย่อย เพื่อให้ได้มูลค่าฐานที่เป็นธรรมที่สุดสำหรับการคำนวณค่าสินไหม
ในส่วนของการจัดการซาก ทั้งฝ่ายสำรวจภัยของบริษัทประกันและทีมงานของเบญจมินทร์ต่างระดมหาผู้สนใจซื้อซากคนละชุด ฝ่ายสำรวจภัยหาผู้เสนอราคามาได้หลายราย ขณะที่เบญจมินทร์ใช้เครือข่ายผู้ซื้อของตัวเองหาผู้เสนอราคาเข้ามาเปรียบเทียบเพิ่มเติม ผลสรุปคือ ผู้เสนอราคาสูงสุดมาจากเครือข่ายของเบญจมินทร์ ซึ่งให้ราคาสูงกว่าผู้เสนอราคาสูงสุด
ผลที่เกิดขึ้นคือ ซากสินค้าถูกขายได้ในราคาที่ดีที่สุดเท่าที่ตลาด ณ ขณะนั้นจะให้ได้ และกระบวนการทั้งหมดถูกปิดจบได้รวดเร็ว ไม่ปล่อยให้สินค้าที่มีเงื่อนไขด้านเวลาสูญเสียมูลค่าไปมากกว่านี้ ส่วนต่างสุดท้ายที่ผู้ขนส่งต้องรับภาระเองจากเหตุนี้จึงแคบที่สุดเท่าที่จะเป็นไปได้ในสถานการณ์นั้น
ทำไมการมีที่ปรึกษาที่ตามงานถึงตอนจัดการสินค้าหลังความเสียหายถึงสำคัญ
หลายบริษัทนายหน้าประกันภัยหยุดบทบาทตัวเองไว้แค่ตอนขายกรมธรรม์และยื่นเรื่องเคลม แต่ขั้นตอนที่ตัดสินว่าผู้ขนส่งจะเจอส่วนต่างมากหรือน้อย มักอยู่หลังจากนั้น คือตอนประเมินมูลค่าความเสียหายและตอนบริหารจัดการสินค้าที่เสียหาย
เบญจมินทร์วางบทบาทตัวเองให้อยู่กับผู้เอาประกันตลอดทั้งกระบวนการ ตั้งแต่การให้คำแนะนำเรื่องประเภทสินค้าที่ต้องแจ้งประกัน เงื่อนไขสัญญาความรับผิดกับลูกค้า ค่าเสียหายส่วนแรก และ sub-limit ที่เหมาะสมตั้งแต่ตอนเลือกซื้อกรมธรรม์ ไปจนถึงการใช้เครือข่ายผู้ซื้อซากมาช่วยหาราคาที่ดีที่สุดให้ผู้ประกอบการขนส่งในวันที่เกิดความเสียหายจริง เพราะการเคลมประกันขนส่งที่ดี ไม่ได้จบแค่ "ได้รับค่าสินไหม" แต่ต้องจบที่ "ส่วนต่างที่ผู้ขนส่งต้องรับภาระเองน้อยที่สุดเท่าที่จะทำได้"
หากธุรกิจของท่านเป็นผู้รับจ้างขนส่งสินค้าให้ลูกค้า และต้องการทบทวนว่ากรมธรรม์ความรับผิดผู้ขนส่งที่มีอยู่ครอบคลุมประเภทสินค้าที่รับขนส่งจริง สอดคล้องกับเงื่อนไขสัญญากับลูกค้า และมีค่าเสียหายส่วนแรกกับ sub-limit ที่เหมาะสมหรือไม่ ทีมงานเบญจมินทร์ยินดีให้คำปรึกษา
พร้อมให้เบญจมินทร์ดูแลคุณแล้วหรือยัง?
ให้เราเป็นทีมบริหารความเสี่ยงของคุณ