
ประกันรถยนต์แต่ละชั้นต่างกันอย่างไร? เทียบชั้น 1, 2+, 2, 3+, 3 ให้เข้าใจใน 5 นาที
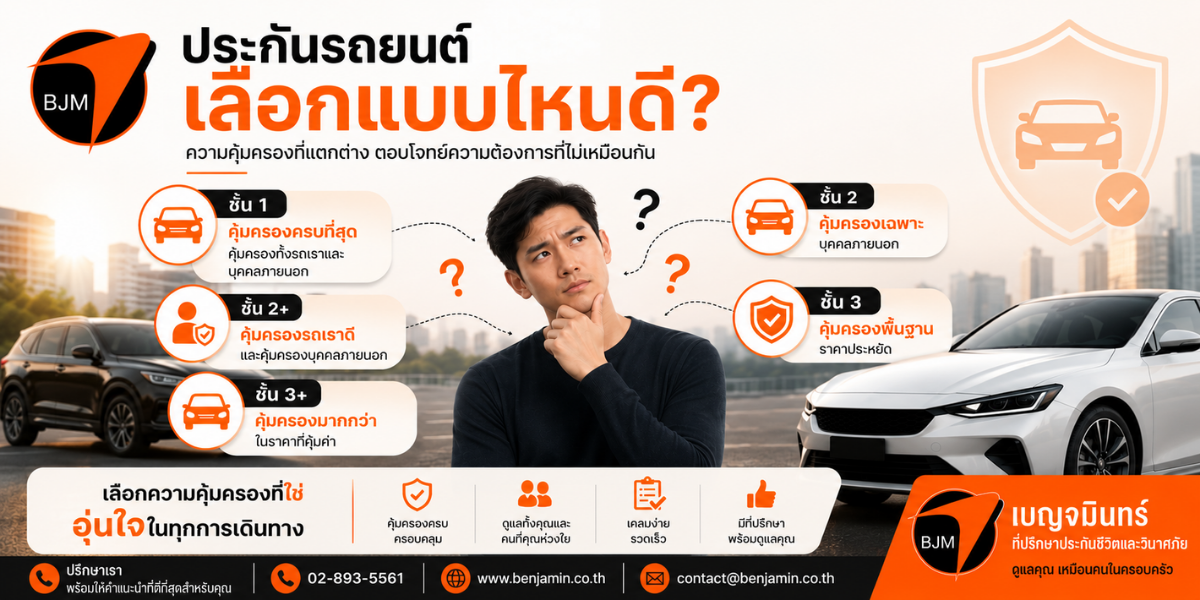
ทุกครั้งที่ใกล้ต่ออายุประกันรถ คำถามเดิมก็มักจะกลับมา: "จะต่อชั้นเดิมดีไหม หรือลดลงมาชั้นที่ถูกกว่า?" หลายคนเลือกจากราคาเป็นหลัก แต่จริง ๆ แล้วสิ่งที่กำหนดว่าคุณจะได้รับการดูแลแค่ไหนในวันที่รถมีปัญหา คือ ชั้นของประกัน ที่คุณเลือก ไม่ใช่แค่ตัวเลขเบี้ยที่จ่าย
บทความนี้จะสรุปให้ชัดว่าประกันรถยนต์แต่ละชั้นต่างกันอย่างไร คุ้มครองอะไรบ้าง และชั้นไหนเหมาะกับรถและการใช้งานแบบไหน เพื่อให้คุณตัดสินใจได้บนพื้นฐานของความคุ้มครองจริง ไม่ใช่แค่ราคา
ก่อนอื่น: พ.ร.บ. กับประกันภาคสมัครใจ ไม่เหมือนกัน
หลายคนเข้าใจว่ามี พ.ร.บ. แล้วก็เพียงพอ ซึ่งไม่จริง
- พ.ร.บ. (ประกันภาคบังคับ) คือประกันที่กฎหมายบังคับให้รถทุกคันต้องมี คุ้มครองเฉพาะ ความเสียหายต่อชีวิตและร่างกายของคน เท่านั้น ทั้งผู้ขับขี่ ผู้โดยสาร และคู่กรณี แต่ ไม่คุ้มครองตัวรถ ทั้งรถเราและรถคู่กรณี
- ประกันภาคสมัครใจ คือประกันที่เจ้าของรถเลือกทำเพิ่มเอง แบ่งเป็น 5 ชั้น คือ ชั้น 1, 2+, 2, 3+ และ 3 ซึ่งเป็นหัวใจของบทความนี้
พูดง่าย ๆ คือ พ.ร.บ. ดูแล "คน" ส่วนประกันภาคสมัครใจดูแล "รถ" และความรับผิดชอบต่อทรัพย์สินของคู่กรณี
ประกันรถยนต์แต่ละชั้น คุ้มครองอะไรบ้าง
ประกันชั้น 1: คุ้มครองครบที่สุด
ประกันชั้น 1 เป็นความคุ้มครองที่ครอบคลุมมากที่สุด และเป็นชั้นเดียวที่ดูแลความเสียหายของรถคุณ แม้ในกรณีที่ไม่มีคู่กรณี เช่น ขับชนเสา ชนต้นไม้ ตกข้างทาง หรือเฉี่ยวชนแบบหาคู่กรณีไม่ได้
ครอบคลุม:
- ความรับผิดต่อคู่กรณี ทั้งชีวิต ร่างกาย และทรัพย์สิน
- ค่าซ่อมรถของคุณ ทั้งกรณีมีและไม่มีคู่กรณี
- ไฟไหม้ รถสูญหาย และโดยทั่วไปรวมถึงน้ำท่วม
เหมาะกับ: รถใหม่หรือรถที่ยังมีมูลค่าสูง (โดยทั่วไปอายุไม่เกินประมาณ 7 ปี ขึ้นอยู่กับเงื่อนไขบริษัท) ผู้ที่ขับในเมืองที่มีความเสี่ยงสูง หรือผู้ขับขี่มือใหม่ที่ต้องการความอุ่นใจสูงสุด
ประกันชั้น 2+: จุดสมดุลระหว่างความคุ้มครองและราคา
ประกันชั้น 2+ ให้ความคุ้มครองใกล้เคียงชั้น 1 แต่มีเงื่อนไขสำคัญคือ ค่าซ่อมรถของคุณจะได้รับความคุ้มครอง เฉพาะกรณีชนกับยานพาหนะทางบกและระบุคู่กรณีได้ เท่านั้น หากชนเองแบบไม่มีคู่กรณีจะไม่คุ้มครอง
ครอบคลุม:
- ความรับผิดต่อคู่กรณี ทั้งชีวิต ร่างกาย และทรัพย์สิน
- ค่าซ่อมรถของคุณ เฉพาะกรณีชนรถกับรถและมีคู่กรณี
- ไฟไหม้ รถสูญหาย และน้ำท่วม (บางกรมธรรม์)
เหมาะกับ: รถที่เริ่มมีอายุ ผู้ขับขี่ที่มีประสบการณ์และมั่นใจว่าโอกาสชนเองน้อย แต่ยังต้องการความคุ้มครองเรื่องไฟไหม้และรถหาย
ประกันชั้น 2: คุ้มครองไฟไหม้และรถหาย แต่ไม่ซ่อมรถเรา
ประกันชั้น 2 ในปัจจุบันไม่ค่อยได้รับความนิยม เพราะคุ้มครองไฟไหม้และรถสูญหาย แต่ ไม่คุ้มครองค่าซ่อมรถของคุณไม่ว่ากรณีใด ทั้งมีและไม่มีคู่กรณี
ครอบคลุม:
- ความรับผิดต่อคู่กรณี ทั้งชีวิต ร่างกาย และทรัพย์สิน
- ไฟไหม้และรถสูญหาย
- ไม่คุ้มครองค่าซ่อมรถของคุณ
เหมาะกับ: กรณีเฉพาะที่กังวลเรื่องรถหายหรือไฟไหม้เป็นหลัก แต่ไม่กังวลเรื่องค่าซ่อมตัวรถ
ประกันชั้น 3+: ประหยัดแต่ยังซ่อมรถเราได้เมื่อมีคู่กรณี
ประกันชั้น 3+ ต่างจากชั้น 2+ เพียงเรื่องเดียว คือ ไม่คุ้มครองไฟไหม้ รถสูญหาย และน้ำท่วม แต่ยังคงซ่อมรถของคุณในกรณีชนกับยานพาหนะทางบกและมีคู่กรณี ทำให้เบี้ยประหยัดกว่าอย่างชัดเจน
ครอบคลุม:
- ความรับผิดต่อคู่กรณี ทั้งชีวิต ร่างกาย และทรัพย์สิน
- ค่าซ่อมรถของคุณ เฉพาะกรณีชนรถกับรถและมีคู่กรณี
- ไม่คุ้มครองไฟไหม้ รถหาย และน้ำท่วม
เหมาะกับ: รถที่มีอายุมากขึ้น ผู้ขับขี่ที่ระมัดระวัง ใช้รถไม่บ่อย และต้องการความคุ้มค่าในงบจำกัด
ประกันชั้น 3: คุ้มครองเฉพาะคู่กรณี เบี้ยถูกที่สุด
ประกันชั้น 3 เป็นชั้นพื้นฐานที่สุดของภาคสมัครใจ คุ้มครอง เฉพาะความเสียหายต่อคู่กรณี ทั้งชีวิต ร่างกาย และทรัพย์สิน แต่ไม่ดูแลรถของคุณเลย
เหมาะกับ: รถเก่าที่มูลค่าไม่สูงแล้ว ใช้งานน้อย หรือต้องการเพียงความคุ้มครองต่อบุคคลภายนอกในราคาประหยัดที่สุด
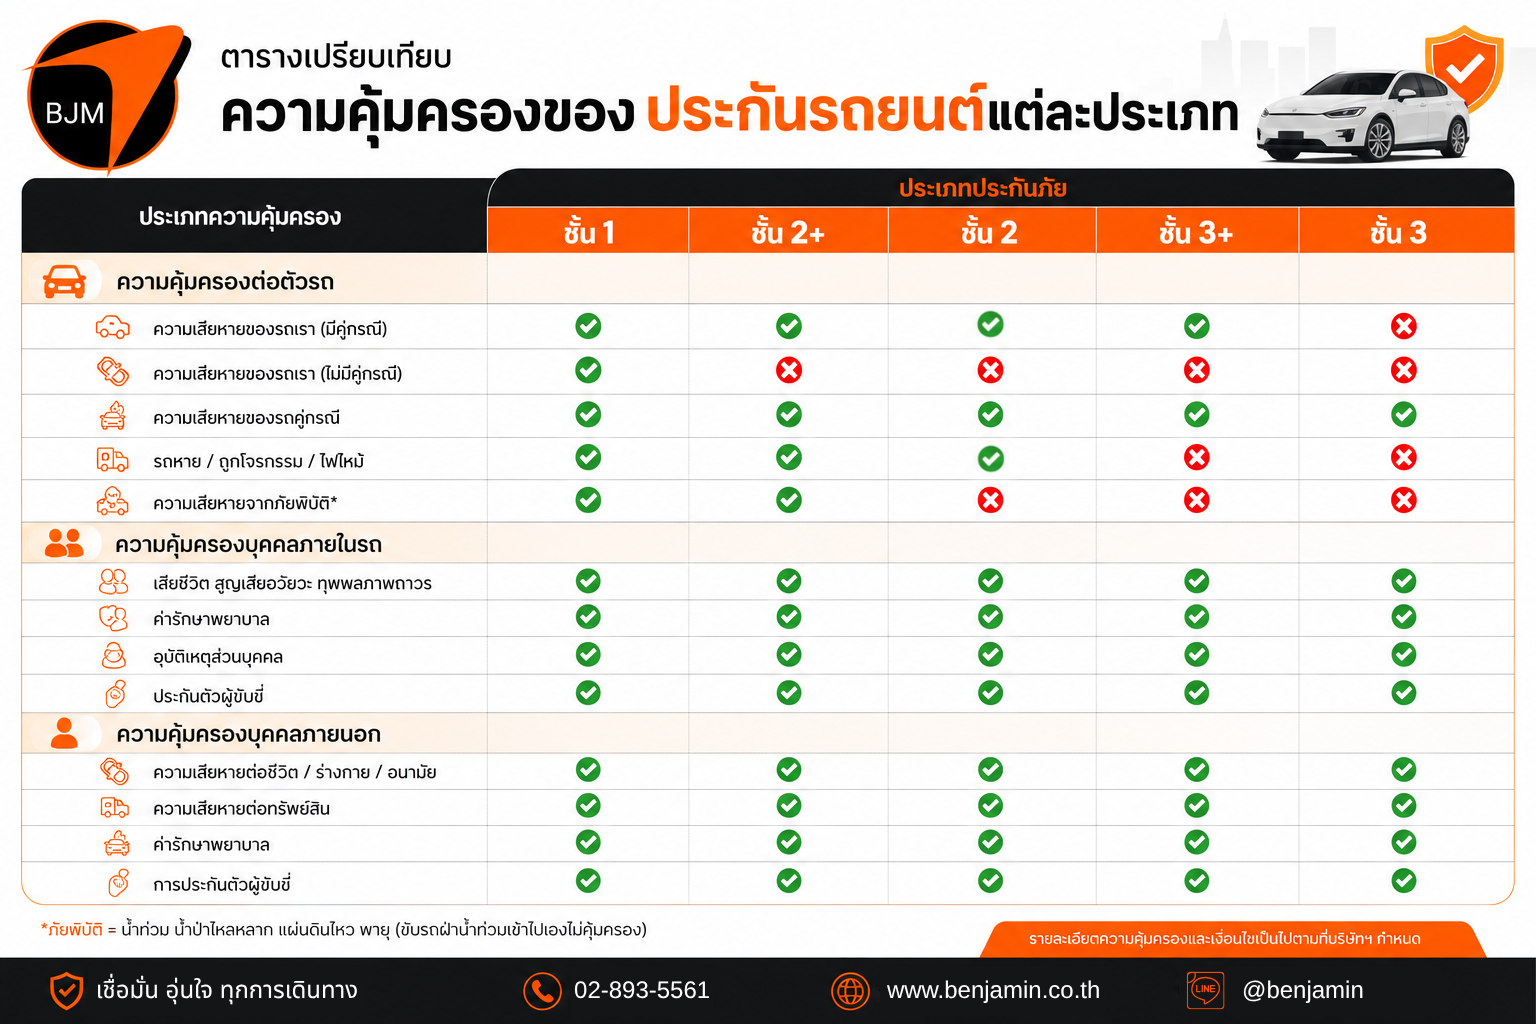
ตารางเปรียบเทียบประกันรถยนต์ชั้น 1, 2+, 2, 3+, 3
จุดตัดสินใจที่คนมักสับสน
- ชั้น 2+ กับ 3+ ต่างกันตรงไหน? ต่างกันแค่เรื่องเดียวคือ ไฟไหม้ รถหาย และน้ำท่วม ซึ่ง 2+ คุ้มครอง แต่ 3+ ไม่คุ้มครอง
- ชั้น 2 กับ 3+ ต่างกันตรงไหน? ชั้น 2 คุ้มครองไฟไหม้และรถหาย แต่ไม่ซ่อมรถเรา ส่วน 3+ ซ่อมรถเราเมื่อมีคู่กรณี แต่ไม่คุ้มครองไฟไหม้และรถหาย
แล้วควรเลือกประกันรถยนต์ชั้นไหนดี?
ไม่มีคำตอบเดียวที่ถูกสำหรับทุกคน แต่พิจารณาจาก 3 ปัจจัยหลักนี้ได้
- อายุและมูลค่ารถ: รถใหม่มูลค่าสูงคุ้มค่าที่จะทำชั้น 1 เพราะค่าซ่อมแพงและครอบคลุมกรณีชนเอง ส่วนรถที่มีอายุมากขึ้น 2+ หรือ 3+ มักคุ้มค่ากว่า
- ประสบการณ์และพฤติกรรมการขับขี่: ผู้ขับขี่มือใหม่หรือขับในพื้นที่เสี่ยงควรมีความคุ้มครองสูง ส่วนผู้ที่ขับระมัดระวังและใช้รถน้อย อาจลดชั้นเพื่อประหยัดเบี้ยได้
- งบประมาณและความเสี่ยงที่รับได้: ประเมินว่าถ้าเกิดเหตุ คุณพร้อมออกค่าซ่อมเองแค่ไหน ส่วนต่างของเบี้ยกับความเสี่ยงที่ต้องแบกรับเอง คือสิ่งที่ต้องชั่งน้ำหนัก
สำหรับ รถเชิงพาณิชย์หรือรถฟลีต เช่น รถแท็กซี่ รถขนส่ง หรือฟลีตรถ EV การเลือกชั้นประกันยิ่งซับซ้อนขึ้น เพราะต้องคำนวณทั้งต้นทุนรวมของทั้งฟลีต ความถี่ในการเกิดเหตุ และผลกระทบต่อการดำเนินงานเมื่อรถต้องเข้าซ่อม จุดนี้การมีโบรกเกอร์ที่เข้าใจธุรกิจของคุณจะช่วยออกแบบความคุ้มครองได้ตรงจุดกว่าการเลือกจากราคาเพียงอย่างเดียว
เลือกชั้นถูก คือแค่ครึ่งเดียวของเรื่อง
ความจริงที่หลายคนพบตอนเกิดเหตุคือ การมีประกันชั้นที่ถูกต้อง ไม่ได้แปลว่าการเคลมจะราบรื่นเสมอไป คำถามที่ตามมามักเป็นเรื่องที่กรมธรรม์ไม่ได้ตอบให้ชัด เช่น ควรเลือกซ่อมห้างหรือซ่อมอู่ ควรรับเป็นเงินสดหรือให้ซ่อม การประเมินความเสียหายเป็นธรรมหรือไม่ และถ้าบริษัทประกันปฏิเสธความรับผิดบางส่วนจะทำอย่างไร
นี่คือจุดที่ เบญจมินทร์ ที่ปรึกษาประกันชีวิตและวินาศภัย ให้ความสำคัญมาตั้งแต่ปี 2536 เราไม่ได้เป็นเพียงคนขายประกัน แต่เป็นที่ปรึกษาที่อยู่ข้างคุณตลอดกระบวนการเคลม ตั้งแต่การเลือกชั้นและทุนประกันที่เหมาะกับการใช้งานจริง ไปจนถึงการช่วยเจรจา ติดตามเคลม รวมถึง เรียกค่าขาดประโยชน์ ให้ได้รับการชดเชยอย่างเป็นธรรม จุดแข็งของเราคือการแก้ปัญหาและดูแลเรื่องเคลมแบบครบวงจร ซึ่งเป็นสิ่งที่สร้างความแตกต่างมากที่สุดในวันที่คุณต้องใช้ประกันจริง
หากคุณกำลังลังเลว่าจะต่อประกันชั้นไหน หรือ มองหาคนด้านประกันภัยให้ฟลีตรถของธุรกิจอยู่ ทีมงาน เบญจมินทร์ ยินดีให้คำปรึกษาเพื่อออกแบบความคุ้มครองที่เหมาะกับคุณโดยเฉพาะ
ปรึกษาผู้เชี่ยวชาญด้านเคลมของ เบญจมินทร์ ทางไลน์ @benjamin หรือ คลิ๊กเลย
คำถามที่พบบ่อย (FAQ)
ประกันชั้น 1 จำเป็นต้องทำทุกคันไหม?
ไม่จำเป็น ประกันชั้น 1 เหมาะกับรถใหม่หรือรถมูลค่าสูงที่ต้องการความคุ้มครองสูงสุด แต่สำหรับรถที่มีอายุมากขึ้น ชั้น 2+ หรือ 3+ อาจคุ้มค่ากว่าเมื่อเทียบกับเบี้ยที่จ่าย
ประกันชั้น 2+ กับ 3+ ต่างกันอย่างไร?
ต่างกันเพียงเรื่องเดียวคือ ไฟไหม้ รถสูญหาย และน้ำท่วม โดยชั้น 2+ คุ้มครอง แต่ชั้น 3+ ไม่คุ้มครอง ส่วนการซ่อมรถเมื่อมีคู่กรณีนั้นคุ้มครองเหมือนกันทั้งสองชั้น
มี พ.ร.บ. แล้วต้องทำประกันภาคสมัครใจอีกไหม?
พ.ร.บ. คุ้มครองเฉพาะชีวิตและร่างกายของคน ไม่คุ้มครองตัวรถและทรัพย์สิน หากต้องการให้ครอบคลุมความเสียหายของรถและความรับผิดต่อทรัพย์สินคู่กรณี ควรทำประกันภาคสมัครใจเพิ่ม
ชั้น 2+ และ 3+ คุ้มครองกรณีชนเองไหม?
ไม่คุ้มครอง ทั้งสองชั้นซ่อมรถของคุณเฉพาะกรณีชนกับยานพาหนะทางบกและระบุคู่กรณีได้ หากต้องการความคุ้มครองกรณีชนเองแบบไม่มีคู่กรณี ต้องเลือกชั้น 1
รถฟลีตของธุรกิจควรทำประกันชั้นไหน?
ขึ้นอยู่กับประเภทการใช้งาน อายุรถ และความถี่ในการเกิดเหตุ การมีโบรกเกอร์ หรือ "พาร์ทเนอร์ด้านประกันภัย" ช่วยวิเคราะห์ต้นทุนรวมและออกแบบความคุ้มครองจะช่วยให้ได้แผนที่เหมาะสมและควบคุมงบได้ดีกว่า
พร้อมให้เบญจมินทร์ดูแลคุณแล้วหรือยัง?
ให้เราเป็นทีมบริหารความเสี่ยงของคุณ